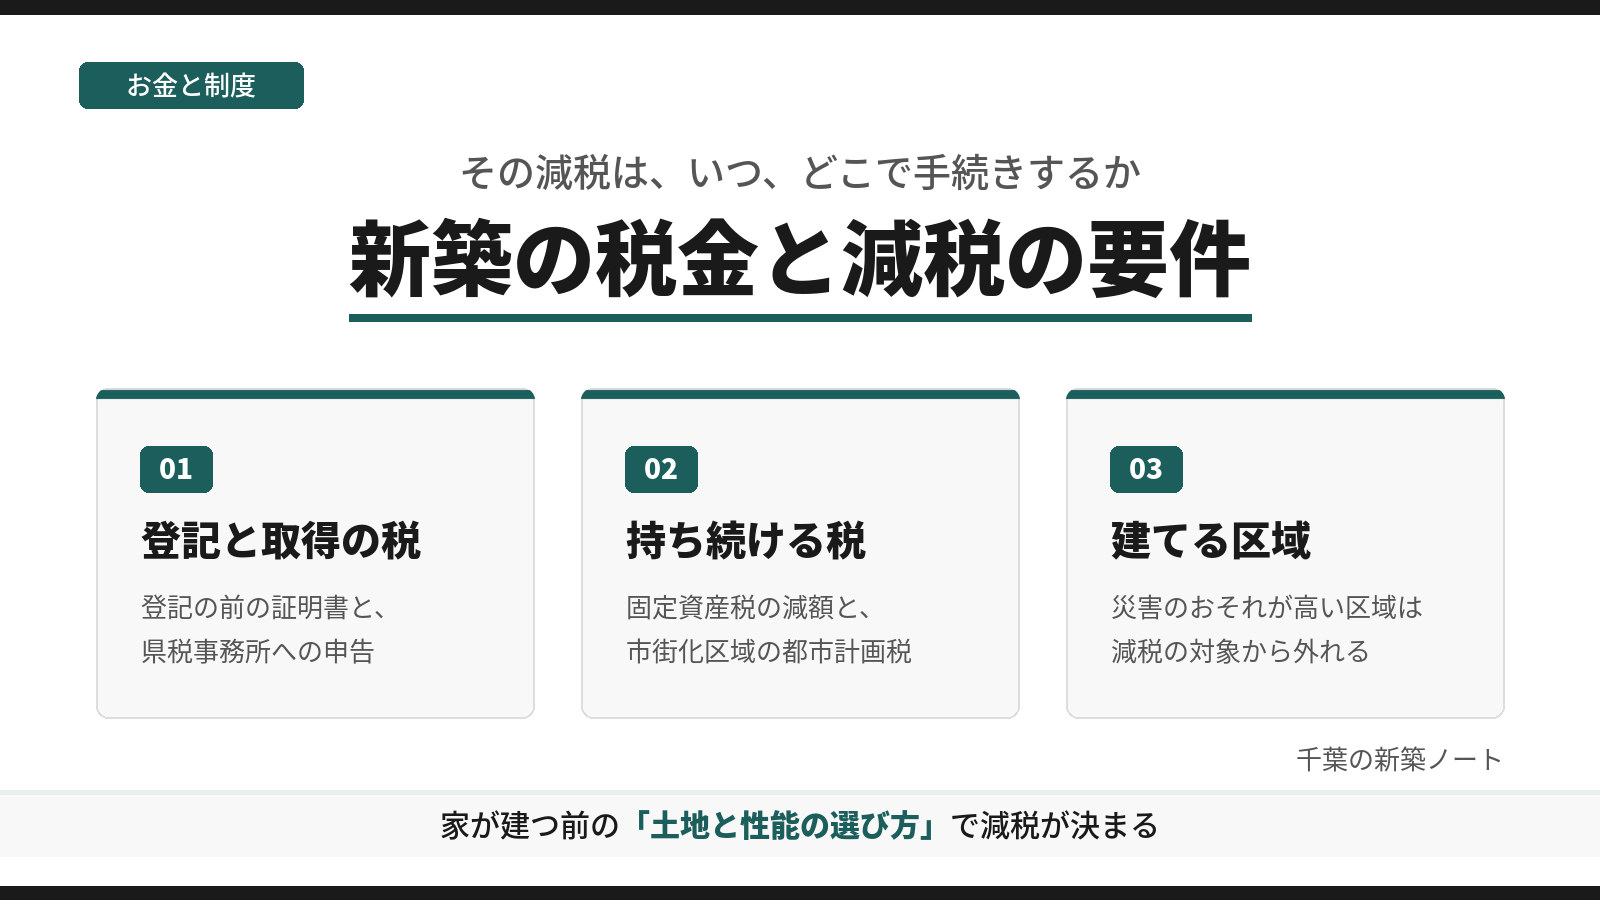
結論千葉県で家を新築すると、登記のときの登録免許税、千葉県の不動産取得税、市町村の固定資産税がかかり、市原市の市街化区域では都市計画税も加わります。住宅ローンを使う場合は、所得税などから差し引く住宅ローン減税の対象になります。いずれの軽減も、床面積や住宅の省エネ性能の条件を満たし、登記の前の証明書、県税事務所への申告、確定申告などの手続きをして受けるものです。2028年から、土砂災害特別警戒区域などに建てる新築は、順に減税の対象から外れていきます(国・千葉県・市原市が2026年10月5日までに公表した資料で確かめた内容です)。
家を建てるときの費用の見積もりには、建物と土地の代金のほかに税金が入ってきます。どの税がいつかかり、どの手続きをすれば軽くなるのかは、税ごとに窓口も時期も違うため、全体を一度に見渡しにくい分野です。
ここでは、新築の住宅にかかる6つの税を、課税する機関、かかる時期、軽減の条件、手続きの窓口の順に整理しました。窓口は市原市の場合を例に挙げています。2026年度の税制改正で変わった床面積の条件と、2028年以降に始まる建てる場所の条件も扱っています。税額・控除額・税率などの金額にかかわる値は、年度や改正で変わるため書いていません。各リンク先の国・県・市の案内でお確かめください。本サイトが書く情報と書かない情報の区分は、掲載情報の範囲と確認方法のページにまとめています。
このページの結論
- 6つの税:新築の住宅には、登録免許税・不動産取得税・固定資産税・都市計画税・所得税など(住宅ローン減税)・贈与税(親からの資金の贈与)が関わります
- 登記と県の税:登録免許税の軽減は登記の前に市の住宅用家屋証明書が必要で、不動産取得税の軽減は県税事務所への申告で受けます
- 固定資産税:新築の住宅は一定の年度分の税額が減額され、認定長期優良住宅は市原市では新築の翌年1月31日までの申告で期間が延びます
- 住宅ローン減税:対象は省エネ性能で決まり、2028年以降に建築確認を受ける省エネ基準適合住宅の新築は対象外になります
- 建てる区域:2028年以降の入居から住宅ローン減税、2029年4月1日以後の新築から固定資産税・不動産取得税の軽減で、災害のおそれが高い区域の新築が対象外になります
- 床面積:軽減の床面積の下限は、登録免許税が50㎡、不動産取得税と固定資産税が40㎡(2026年4月以降)で、税ごとに違います
目次
- 新築の住宅にかかる税は、取得したときに1回かかる税と、持っている間かかる税に分かれる
- 登録免許税は、登記の前に市の住宅用家屋証明書を取ると軽くなる
- 不動産取得税は千葉県の税で、住宅の軽減は県税事務所への申告で受ける
- 固定資産税は、新築の住宅に一定の年度分の減額があり、長期優良住宅は市への申告が要る
- 市原市の都市計画税は、市街化区域にある土地と家屋にかかる
- 住宅ローン減税は、住宅の省エネ性能で対象になるかどうかが決まる
- 2028年以降は、災害のおそれが高い区域の新築が減税の対象から外れていく
- 認定長期優良住宅は4つの税で扱いが手厚いが、市原市には認定を受けられない区域がある
- 親や祖父母からの住宅資金の贈与には、2026年12月31日までの非課税の特例がある
- 新築の税の軽減を受けるための手続きの順番
- よくある質問
- まとめ
新築の住宅にかかる税は、取得したときに1回かかる税と、持っている間かかる税に分かれる
新築の住宅にかかる税は、登記や取得のときに1回だけかかる登録免許税・不動産取得税と、持っている間かかる固定資産税・都市計画税に分かれます。これとは別に、住宅ローンを使う人は所得税などの住宅ローン減税、親などから資金の贈与を受ける人は贈与税の非課税の特例が関わります。
| 税 | 課税する機関 | かかる時期 | 軽減の手続きと窓口 |
|---|---|---|---|
| 登録免許税 | 国 | 建物の所有権の保存登記、住宅ローンの抵当権の設定登記のとき | 登記の申請に市の住宅用家屋証明書を添える。証明書は市原市の固定資産税課、登記は千葉地方法務局市原出張所 |
| 不動産取得税 | 千葉県 | 土地と建物を取得したとき(1回) | 必要な書類を添えて県税事務所に申告(申請)する。市原市の不動産は市原県税事務所 |
| 固定資産税 | 市町村 | 毎年(1月1日の所有者に課税) | 新築住宅の減額は要件を満たす住宅に適用。認定長期優良住宅は市原市の固定資産税課に申告 |
| 都市計画税 | 市町村(市原市は市街化区域で課税) | 毎年(固定資産税と一緒に課税) | 住宅用地の課税標準の特例がある。新築住宅の税額の減額は固定資産税の制度として案内されている |
| 所得税・個人住民税(住宅ローン減税) | 国(住民税は市町村) | 住み始めた年から毎年 | 最初の年は確定申告。市原市に住む人の所轄は千葉南税務署。給与所得者は2年目から年末調整 |
| 贈与税(住宅取得等資金の非課税) | 国 | 親や祖父母から資金の贈与を受けた翌年 | 贈与税の申告書を税務署に出す |
軽減の条件のうち、床面積の下限は税ごとに違います。同じ家でも、ある税の軽減は受けられて、別の税の軽減は受けられないということが起こり得るため、間取りを決める段階で床面積を確かめておきます。
| 税 | 床面積の条件 | 補足 |
|---|---|---|
| 登録免許税 | 50㎡以上 | 新築または取得から1年以内の登記であることなども条件 |
| 不動産取得税 | 40㎡以上240㎡以下 | 2026年4月1日以降に取得したもの。それより前の取得は50㎡以上240㎡以下 |
| 固定資産税 | 40㎡以上240㎡以下 | 2026年4月1日以降に新築されたもの。減額は住宅部分の120㎡までにかかる税額が対象 |
| 住宅ローン減税 | 40㎡以上 | 登記簿上の床面積で判断。所得が一定額を超える人と、子育て世帯等の上乗せ措置を使う人は50㎡以上 |
登録免許税は、登記の前に市の住宅用家屋証明書を取ると軽くなる
登録免許税は、新築した家の所有権の保存登記や、住宅ローンの借入れに伴う抵当権の設定登記をするときに国に納める税です。自分が住む住宅の軽減税率を使うには、家のある市町村が発行する住宅用家屋証明書を登記の申請に添える必要があり、登記が終わったあとに証明書を出しても軽減は受けられません。
国税庁のタックスアンサー(登録免許税の税額表)によると、住宅用家屋の保存登記と抵当権の設定登記の軽減税率は、個人が2027年3月31日までに住宅用家屋を新築して自分の住まいにした場合が対象です。床面積が50㎡以上であることや、新築または取得から1年以内の登記であることも条件になっています。認定長期優良住宅と認定低炭素住宅には、別の軽減税率があります。
市原市では、住宅用家屋証明書を市の固定資産税課が発行しています。市の案内によると、申請の時期は市内に自分が住む家を新築してから1年以内で、保存登記の前です。代理人による申請もでき、郵送でも手続きできます。証明書は、認定長期優良住宅や認定低炭素住宅の住宅ローン減税の確定申告にも、写しを添付書類の1つとして使えます。
市の案内には、区画整理地の中で仮換地が指定されている場合は、住所を底地番(登記上の家屋の所在地)に設定するよう書かれています。仮換地の土地の呼び方と登記の関係は、市原市の区画整理地と家づくりのページで整理しています。登記の申請は、市原市の不動産を管轄する千葉地方法務局市原出張所が受け付けます。多くの場合、登記は司法書士に依頼するため、証明書の取得も依頼の範囲に入っているかを確かめておきます。
不動産取得税は千葉県の税で、住宅の軽減は県税事務所への申告で受ける
不動産取得税は、土地や建物を取得したときに1度だけかかる千葉県の税です。新築の住宅とその敷地には、一定の要件を満たすと税額を軽くする仕組みがあり、必要な書類を添えて、取得した不動産のある地域を管轄する県税事務所に申告(申請)することで軽減を受けます。
千葉県の不動産取得税のページによると、不動産を取得したら60日以内に申告書を出します。取得から60日以内に登記を申請した場合は、この申告をしなくても差し支えないとされています。税額のもとになる価格は、原則として市町村の固定資産課税台帳に登録された価格で、新築の住宅のように価格が登録されていないものは、固定資産評価基準によって評価した価格です。
千葉県の不動産取得税の軽減のページでは、新築住宅の軽減の要件を、2026年4月1日以降に取得したものは1戸の床面積が40㎡以上240㎡以下と案内しています。認定長期優良住宅は、2031年3月31日までに取得したものについて、一般の住宅より大きい額が価格から控除されます。
住宅の敷地にも軽減があります。土地を取得してから3年以内にその土地に住宅を新築した場合などが対象で、土地を先に買って家をあとから建てる場合は、住宅が完成するまで軽減に相当する額の納税を猶予する仕組みもあります。必要な書類は、保存登記をした新築住宅なら、申告(申請)書、納税通知書、住宅の登記事項証明書が基本で、登記の状態によって変わります。
市原市にある不動産の窓口は、五井中央西にある市原県税事務所です。県の案内では、軽減の内容については、取得した不動産の所在地を管轄する県税事務所に問い合わせるよう書かれています。
固定資産税は、新築の住宅に一定の年度分の減額があり、長期優良住宅は市への申告が要る
固定資産税は、毎年1月1日に土地と家屋を持っている人に市町村が課す税です。新築の住宅には、新築した年の翌年度から一定の年度分、住宅部分のうち120㎡までにかかる税額を減額する仕組みがあり、市原市では、認定長期優良住宅の減額だけは、新築工事の完了の翌年1月31日までに市へ申告するよう求めています。
市原市の新築住宅の減額の案内によると、対象は2031年3月31日までに新築された住宅で、床面積の要件は40㎡以上240㎡以下です(2026年3月31日までに新築された住宅は50㎡以上280㎡以下)。店舗などとの併用住宅は、居住部分が床面積の2分の1以上のものに限られます。3階建て以上の準耐火構造や耐火構造の住宅は、一般の住宅より長い期間が減額の対象です。国土交通省の新築住宅に係る税額の減額措置のページは、減額の期間が終わると税額が元に戻るのであって、増税ではないと説明しています。
市原市の認定長期優良住宅の減額の案内では、手続きの時期を新築工事の完了の翌年1月31日までとし、市原市が発行する認定通知書を持って固定資産税課の窓口で申告するよう書かれています。代理人による手続きもでき、費用はかかりません。この減額は、一般の新築住宅の減額と重ねて受けるものではなく、減額の期間が一般の新築住宅より長くなる仕組みです。
家屋の評価額は、総務省の固定資産税の概要によると、同じ家屋をその場所に新築するときに必要な建築費(再建築価格)と、建築後の年数に応じた減価を表す率(経年減点補正率)にもとづいて決まります。土地の評価が地価公示価格のおおむね7割を目安にしていることと、地価との関係は、市原市の地価の動きのページで整理しています。
住宅が建っている土地には、住宅用地の課税標準の特例があり、1戸あたり200㎡までの部分(小規模住宅用地)とそれを超える部分(一般住宅用地)で、固定資産税と都市計画税の課税標準の下げ幅が違います。市原市の案内は、家屋を建て替える場合などに住宅用地の申告が必要になることがあるとしています。土地を買ってから家が完成するまでの年の扱いは、市の固定資産税課に確かめます。
市原市の都市計画税は、市街化区域にある土地と家屋にかかる
都市計画税は、都市計画事業などの費用に充てるために市町村が課す税で、市原市では市街化区域にある土地と家屋の所有者に課されます。同じ市原市の中でも、市街化調整区域の土地と家屋には都市計画税がかからないため、毎年の税は、建てる場所が市街化区域かどうかでも変わります。
市原市都市計画税条例の第2条は、都市計画区域のうち市街化区域内に所在する土地と家屋に対し、その価格を課税の基準として所有者に課すと定めています。市の住宅用地の案内では、住宅用地の特例が固定資産税と都市計画税の両方に設けられています。
一方で、市街化調整区域での住宅の建築は例外として認められる場合に限られ、市の条例が定める条件に当てはまる必要があります。その条件は市原市の市街化調整区域で家を建てられる条件のページで整理しています。都市計画税がかからないことは、建てられる土地かどうかを確かめたあとで比べる材料です。
住宅ローン減税は、住宅の省エネ性能で対象になるかどうかが決まる
住宅ローン減税は、住宅ローンを使って家を新築し、2026年から2030年までに住み始めた人が、年末のローン残高をもとに計算した額を所得税などから差し引ける制度です。新築の住宅は、省エネ性能の区分で対象かどうかと借入の上限が決まり、省エネ基準に適合しない新築は対象外です。
対象になるのは、2026年1月1日から2030年12月31日までに住み始めた場合で、所得税から引ききれない分は、一部を翌年の個人住民税から差し引きます。
2026年度の税制改正で、適用期限が5年延びました。国土交通省の住宅ローン減税のページによると、関連する税制の法律は2026年3月31日に国会で成立しています。新築の住宅の区分ごとの扱いは次のとおりです。
| 住宅の区分 | 性能の基準 | 新築の扱い |
|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 所管行政庁の認定を受け、証明されたもの | 対象 |
| ZEH水準省エネ住宅 | 断熱等性能等級5以上かつ一次エネルギー消費量等級6以上 | 対象 |
| 省エネ基準適合住宅 | 断熱等性能等級4以上かつ一次エネルギー消費量等級4以上 | 2028年以降に建築確認を受けるものは対象外(2027年12月31日までに建築確認を受けたもの、または登記簿上の建築日付が2028年6月30日までのものは対象) |
| その他の住宅 | 上の基準に当てはまらないもの | 2024年以降に建築確認を受けたものは対象外(2023年12月31日までに建築確認を受けたもの、または2024年6月30日までに建築されたものは対象) |
断熱等性能等級と一次エネルギー消費量等級の考え方と、市原市が省エネ基準の6地域にあたることは、市原市の新築の住宅性能のページで整理しています。省エネ基準に適合していることは、建築士などが発行する住宅省エネルギー性能証明書などで示します。
主な要件は、国税庁のタックスアンサー No.1211-1によると、新築から6か月以内に住み始めて控除を受ける年の12月31日まで住み続けること、10年以上かけて返す借入金であること、合計所得金額が一定額以下であることなどです。親族や知人からの借入金は対象になりません。国や自治体から住宅の補助金を受けた場合は、取得の対価からその額を差し引いて計算します。市原市で使える補助の種類は、市原市の新築で使える補助・支援制度のページにまとめています。
手続きは、最初の年は確定申告で行い、市原市に住む人の申告先は千葉南税務署です。給与所得者は、2年目以降は勤務先の年末調整で控除を受けられます。
2028年以降は、災害のおそれが高い区域の新築が減税の対象から外れていく
2026年度の税制改正で、建てる区域による条件が加わりました。土砂災害特別警戒区域などの新築は、住宅ローン減税は2028年以降の入居、固定資産税と不動産取得税の軽減は2029年4月1日以後の新築・取得から対象外になり、後の2つでは市街化調整区域にある土砂災害警戒区域などの新築も外れます。
| 区域 | 住宅ローン減税 (2028年以降の入居) | 固定資産税・不動産取得税 (2029年4月1日以後の新築・取得) |
|---|---|---|
| 土砂災害特別警戒区域 | 対象外 | 対象外 |
| 急傾斜地崩壊危険区域 | 対象外 | 対象外 |
| 地すべり防止区域 | 対象外 | 対象外 |
| 浸水被害防止区域 | 対象外 | 対象外 |
| 災害危険区域 | 都市再生特別措置法にもとづく勧告に従わないものとして公表の対象となった場合に対象外 | 対象外 |
| 市街化調整区域のうち土砂災害警戒区域 | (区域による条件の対象として挙がっていない) | 対象外(農業・林業・漁業を営む人の住宅などを除く) |
| 市街化調整区域のうち浸水想定区域 | (区域による条件の対象として挙がっていない) | 対象外(農業・林業・漁業を営む人の住宅などを除く) |
どの税でも、本人や配偶者、2親等以内の親族が5年以上住んでいた家の建て替えは、区域の条件の対象から除かれます。総務省自治税務局の留意事項は、市街化調整区域の区域の条件について、建て替えのほか、都市計画法上の開発許可が要らない一定の住宅の新築を除くと書いています。国土交通省の令和8年度税制改正概要では、固定資産税の減額と認定長期優良住宅の特例の延長にあたり、一定のハザードエリア内の住宅を対象外とすると説明されています。
市原市でも、台地や丘陵地の斜面を中心に、急傾斜地崩壊危険区域と多くの土砂災害特別警戒区域が指定されています。区域の数と、区域の中で建てるときの決まりは、市原市の土砂災害警戒区域と崖の決まりのページで整理しています。養老川などの浸水想定区域の図の読み方は、養老川の浸水想定と土地選びのページにまとめています。
住宅ローン減税の災害危険区域の条件にある「勧告」は、立地適正化計画の居住誘導区域の外で一定の規模を超える住宅の建築などを計画したときの届出に対して、市が行う勧告を指します。届出の仕組みは市原市の立地適正化計画と居住誘導区域のページで扱っています。
区域の条件の細部は、対象になる時期より前に窓口で確かめる
国と総務省の資料は、改正の内容を概要として示したものです。市街化調整区域の浸水想定区域にどの範囲が含まれるかなどの細部は、固定資産税は市の固定資産税課、不動産取得税は県税事務所、住宅ローン減税は税務署で確かめます。とくに、2028年や2029年をまたいで完成・入居する家は、建築確認・新築・入居の日付のどれが基準になるかを税ごとに確かめておきます。
認定長期優良住宅は4つの税で扱いが手厚いが、市原市には認定を受けられない区域がある
認定長期優良住宅は、住宅ローン減税・登録免許税・不動産取得税・固定資産税の4つで、一般の住宅より手厚い扱いを受けられます。ただし、市原市が定める認定の基準によると、急傾斜地崩壊危険区域や土砂災害特別警戒区域などの住宅は原則として認定を受けられず、その場合は長期優良住宅の税の特例も使えません。
国土交通省の認定長期優良住宅の減税制度のページは、それぞれの減税は適用を受ける人が自分で手続きする必要があるとし、所得税は税務署(確定申告)、固定資産税は市区町村、登録免許税は法務局(登記のとき)、不動産取得税は都道府県税事務所と窓口を挙げています。認定は着工の前に所管行政庁に申請するもので、市原市の場合の所管行政庁は市原市です。
市原市の認定の基準と、認定を受けられない区域の考え方は、市原市の新築の住宅性能のページで整理しています。長期優良住宅の認定を受けるかどうかは、着工より前に決める必要があるため、税の扱いもその時点で一緒に確かめておきます。
親や祖父母からの住宅資金の贈与には、2026年12月31日までの非課税の特例がある
父母や祖父母などから家の新築の資金の贈与を受けた場合、2026年12月31日までの贈与は、一定額まで贈与税がかからない特例の対象になります。非課税になる額は、断熱等性能等級5以上かつ一次エネルギー消費量等級6以上などの省エネ等住宅と、それ以外の住宅で違います。
国税庁のタックスアンサー No.4508によると、省エネ等住宅は、省エネルギー性能・耐震性能・バリアフリー性能のいずれかの基準に適合することを、住宅性能証明書などを贈与税の申告書に添えて証明したものです。特例を使うには、贈与を受けた年の翌年2月1日から3月15日までに、特例を受ける旨を書いた贈与税の申告書に必要な書類を添えて、税務署に出す必要があります。
この特例を使った資金で住宅を取得した場合は、住宅ローン減税の計算で、取得の対価からその資金の額を差し引きます(国税庁のタックスアンサー No.1211-1)。国土交通省の贈与税の非課税措置のページは、適用期限を2026年12月31日としており、2027年以降の扱いは、その後の税制改正の内容で確かめます。
新築の税の軽減を受けるための手続きの順番
新築の税の軽減を受けるときは、土地を選ぶ段階で区域を確かめ、着工前に住宅の性能と長期優良住宅の認定を決め、登記の前に住宅用家屋証明書を取り、取得後に県税事務所へ申告し、住み始めた翌年に確定申告をする、という順で進めます。
土地の区域を確かめる
選んだ土地が土砂災害特別警戒区域や急傾斜地崩壊危険区域にあたらないか、市街化調整区域なら土砂災害警戒区域や浸水想定区域にあたらないかを確かめます。区域区分や用途地域を含め、土地について確かめる項目の全体は、市原市で新築を建てる前に知っておきたいことのページにまとめています。
着工前に、住宅の性能と認定を決める
住宅ローン減税の区分を左右する省エネ性能と、長期優良住宅の認定を受けるかどうかを、住宅会社と相談して決めます。認定の申請は着工より前に行い、性能を示す証明書を誰が発行するかも確かめます。
登記の前に、住宅用家屋証明書を取る
建物の保存登記と抵当権の設定登記の前に、市の住宅用家屋証明書を取り、登記の申請に添えます。司法書士に登記を依頼する場合は、証明書の取得を含めて依頼できるかを確かめます。
県税事務所に、不動産取得税の軽減を申告する
納税通知書や登記事項証明書などを添えて、管轄の県税事務所に軽減を申告(申請)します。認定長期優良住宅の場合は、新築工事の完了の翌年1月31日までに、市の固定資産税課へ固定資産税の減額の申告もします。
住み始めた翌年に、確定申告をする
住宅ローン減税は、最初の年分を確定申告で受けます。補助金や贈与の特例を使った場合は、その額が分かる書類も用意します。給与所得者は、2年目以降は年末調整で控除を受けられます。
よくある質問
Q千葉県で家を新築すると、どんな税金がかかりますか?
千葉県で家を新築すると、登記のときの登録免許税、千葉県の不動産取得税、市町村の固定資産税がかかります。市原市では、市街化区域にある土地と家屋に都市計画税もかかります。住宅ローンを使う場合は所得税などの住宅ローン減税、親などから資金の贈与を受ける場合は贈与税の非課税の特例が関わります。
Q新築住宅の固定資産税の減額は、申告しないと受けられませんか?
新築住宅の固定資産税の減額は、市原市の案内では、要件を満たす住宅に適用される仕組みとして説明されています。認定長期優良住宅の減額は、新築工事の完了の翌年1月31日までに、市原市が発行する認定通知書を持って固定資産税課へ申告するよう案内されています。
Q住宅ローン減税は、どんな新築住宅でも受けられますか?
住宅ローン減税は、省エネ基準に適合する新築住宅が対象で、2024年以降に建築確認を受けた省エネ基準に適合しない新築は対象外です。2028年以降に建築確認を受ける省エネ基準適合住宅も対象外になるため、それ以降は、ZEH水準省エネ住宅か認定長期優良住宅・認定低炭素住宅であることが必要になります。
Q土砂災害特別警戒区域に家を新築すると、減税を受けられなくなりますか?
土砂災害特別警戒区域に家を新築すると、2028年以降に住み始める場合は住宅ローン減税の対象外になり、2029年4月1日以後の新築は固定資産税の減額と不動産取得税の軽減の対象外になります。本人や親族が5年以上住んでいた家の建て替えは、この条件から除かれます。
Q不動産取得税の軽減は、どこで手続きしますか?
不動産取得税の軽減は、取得した不動産の所在地を管轄する千葉県の県税事務所で、必要な書類を添えて申告(申請)します。市原市にある不動産は市原県税事務所の管轄で、保存登記をした新築住宅なら、申告(申請)書、納税通知書、住宅の登記事項証明書が基本の書類です。
まとめ
千葉県で家を新築すると、登録免許税・不動産取得税・固定資産税がかかり、市原市の市街化区域では都市計画税も加わります。住宅ローン減税と贈与税の非課税の特例も含め、どの軽減も、床面積と住宅の性能の条件を満たしたうえで、税ごとの窓口で手続きをして受けます。
2026年度の税制改正で、不動産取得税と固定資産税の床面積の下限は40㎡になり、住宅ローン減税は2030年12月31日までの入居に延びました。その一方で、2028年以降に建築確認を受ける省エネ基準適合住宅の新築は住宅ローン減税の対象外になり、土砂災害特別警戒区域などに建てる新築は、2028年以降の入居や2029年4月1日以後の新築から、減税の対象から外れていきます。
税の軽減は、家が完成したあとの手続きだけで決まるものではありません。土地の区域、住宅の省エネ性能、長期優良住宅の認定は、土地選びと設計の段階で決まります。候補地の区域と建物の性能を早めに確かめておくと、完成後の手続きで受けられる軽減を見込んだうえで資金計画を立てられます。
出典
- 住宅税制/国土交通省
- 住宅ローン減税/国土交通省
- 住宅用家屋の所有権の保存登記等に係る特例措置/国土交通省
- 不動産取得税に係る特例措置/国土交通省
- 新築住宅に係る税額の減額措置/国土交通省
- 認定長期優良住宅を取得したときに利用できる減税制度/国土交通省
- 住宅取得等資金に係る贈与税の非課税措置/国土交通省
- 令和8年度税制改正概要(令和7年12月)/国土交通省
- 令和8年度地方税制改正・地方税務行政の運営に当たっての留意事項(令和8年1月21日)/総務省自治税務局
- 固定資産税の概要/総務省
- No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)/国税庁
- No.7191 登録免許税の税額表/国税庁
- No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税/国税庁
- 千葉南税務署/国税庁
- 不動産取得税/千葉県
- 不動産取得税の軽減について/千葉県
- 新築住宅には減額措置があります/市原市
- 認定長期優良住宅の新築住宅軽減措置を受けたい/市原市
- 住宅用地には特例措置が適用されます/市原市
- 住宅用家屋証明書をとりたい(個人が住宅を新築した場合)/市原市
- 市原市都市計画税条例/市原市
- 市原出張所/千葉地方法務局
情報確認日:2026年10月5日 本ページは、2026年度の税制改正(関連する税制の法律は2026年3月31日に成立)を反映した国・千葉県・市原市の案内を確かめて書いています。税額・控除額・税率・借入の上限などの金額にかかわる値と、各制度の最新の要件は、各リンク先の案内でお確かめください。税の扱いは個々の事情で変わるため、具体的な判断は税務署・県税事務所・市の窓口や税理士にご相談ください。
編集部注
千葉の新築ノート 編集部
新築の税の軽減は、家が完成してから手続きするものと思われがちです。ところが、2026年度の改正では、住宅ローン減税が2028年以降に入居する新築について、固定資産税と不動産取得税の軽減が2029年4月1日以後に新築・取得する住宅について、建てる区域によって対象から外れる仕組みが加わりました。
市原市では、市街化調整区域にある土砂災害警戒区域や浸水想定区域も、固定資産税と不動産取得税の軽減の対象外になる区域に含まれます。減税を受けられるかどうかの一部は、建物の設計より前の、土地を選ぶ段階で決まるようになっています。