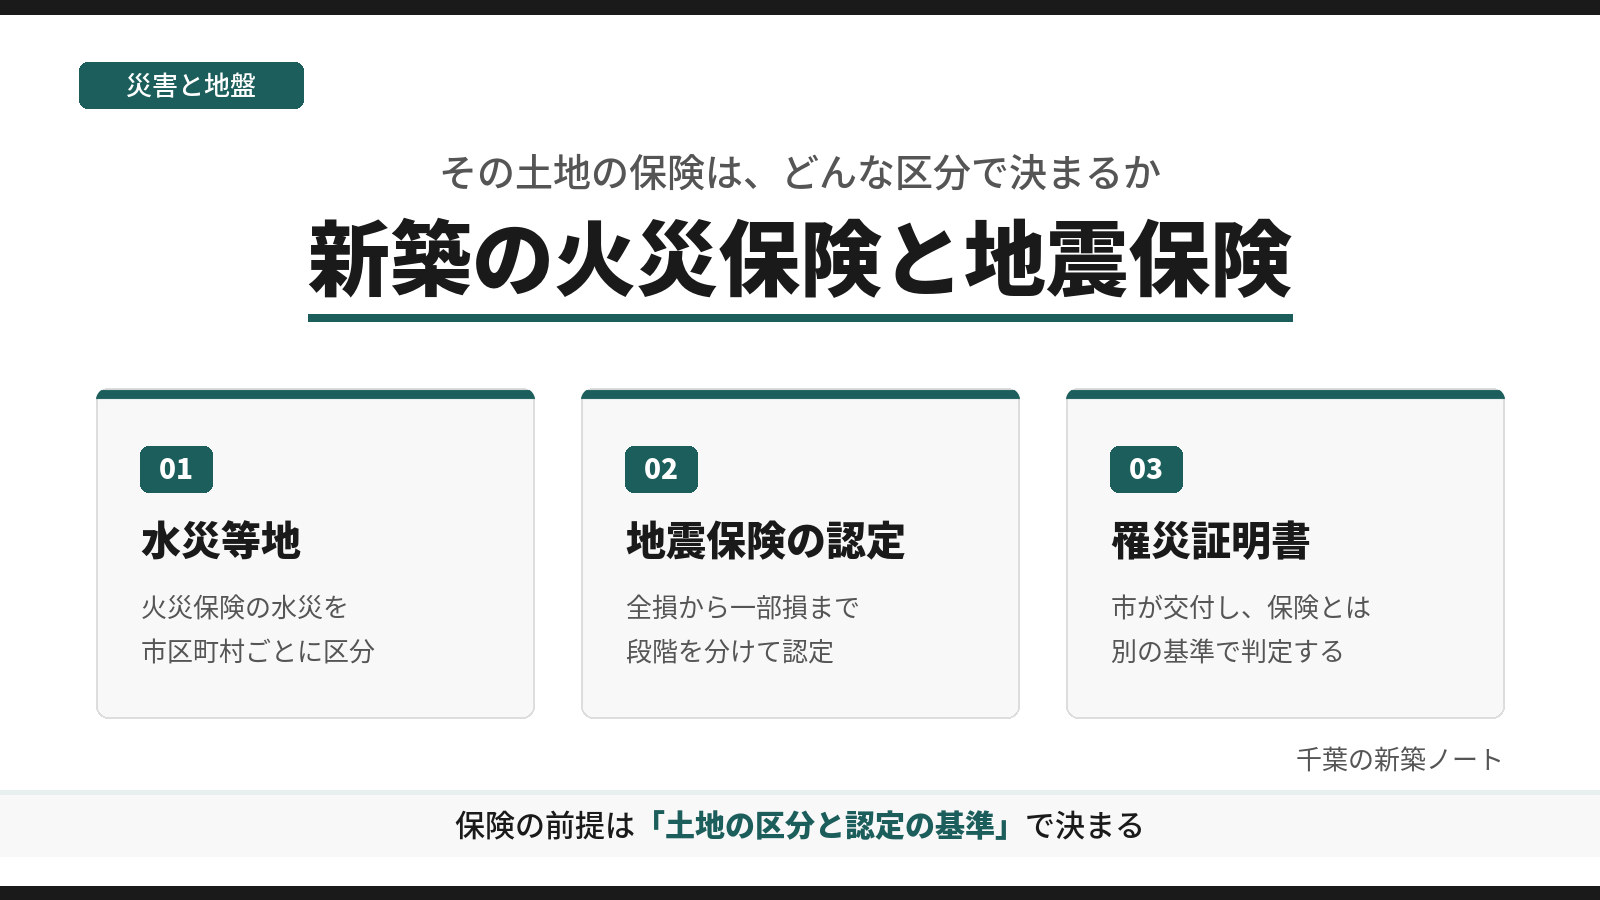
結論新築の家の保険は、火災・風災・水災などを補う火災保険と、地震・噴火・津波による損害を補う地震保険の組み合わせで考えます。火災保険の水災は市区町村ごとに5区分の水災等地があり、市原市は3等地です。地震保険の損害は全損から一部損までの4段階で認定され、液状化は建物の傾きと沈み込みで判定されます。土地を選ぶ段階では、水災等地とハザードマップ、液状化の地図、重要事項説明の内容を合わせて確かめます(損害保険料率算出機構・財務省・内閣府・国土交通省の資料を2026年10月5日に確かめた内容です。千葉県内の等地ごとの市町村の数は編集部が集計しました)。
家を建てる土地が決まると、住宅ローンの手続きと並んで、火災保険と地震保険の加入を考える段階が来ます。保険料や補償の金額は、保険会社と契約の内容、改定の時期によって変わるため、本記事では扱いません。
ここでは、保険料の前提になる「その土地の災害の区分」と、災害が起きたあとに損害の程度を決める「認定の基準」の仕組みを、公的な資料と保険料率を算出する機関の公表資料から整理しました。あわせて、市が交付する罹災証明書の基準や、土地の売買の重要事項説明で示される災害の情報との関係も扱います。本サイトが扱う情報の範囲は、掲載情報の範囲と確認方法のページにまとめています。
このページの結論
- 2つの保険:地震・噴火・津波による損害は火災保険では補われず、火災保険に付けて入る地震保険で備えます
- 水災等地:火災保険の水災の区分は市区町村ごとに1等地から5等地まであり、市原市は3等地です(損害保険料率算出機構の参考純率)
- 千葉県内の分布:千葉県の54市町村(千葉市は区ごと)は1等地から4等地に分かれ、5等地の市町村はありません(編集部の集計)
- 地震保険の認定:建物の損害は全損・大半損・小半損・一部損の4段階で、液状化は傾きか沈み込みの大きいほうで判定されます
- 罹災証明書:市が交付する罹災証明書の被害の判定は内閣府の指針によるもので、地震保険の認定とは基準が違います
- 重要事項説明:土地の売買では、土砂災害警戒区域などの区域と、水害ハザードマップ上の所在地が説明されます
目次
- 新築の家の保険は、火災保険と、火災保険に付けて入る地震保険の組み合わせで考える
- 火災保険の水災には市区町村ごとの水災等地があり、市原市は5区分のうち3等地
- 水災等地は、ハザードマップの浸水想定とは別の物差しで決まる
- 地震保険の損害は、全損・大半損・小半損・一部損の4段階で認定される
- 液状化による損害は、建物の傾きと沈み込みの大きさで判定される
- 市が交付する罹災証明書は、地震保険の認定とは別の基準で被害を判定する
- 土地を買う前の重要事項説明では、災害の区域とハザードマップ上の位置が示される
- 新築の家の耐震性能は、地震保険の割引の条件にもなる
- 保険を考えて土地と家を決めるときに確かめる順番
- よくある質問
- まとめ
新築の家の保険は、火災保険と、火災保険に付けて入る地震保険の組み合わせで考える
新築の家の保険は、火災のほか風災・水災・雪災などの自然災害による損害を補う火災保険と、地震・噴火・津波を原因とする損害を補う地震保険の2つを組み合わせて考えます。地震による火災や損壊は火災保険では補われず、地震保険は火災保険に付ける形でしか契約できません。
財務省の地震保険制度の概要は、地震を原因とする火災による損害や、地震で燃え広がった損害は火災保険では補償されないと説明しています。地震保険の対象は住まいとして使う建物と家財で、すでに火災保険を契約している場合は、契約の途中からでも付けられます。
地震保険の要件は、地震保険に関する法律の第2条第2項に定められています。居住用の建物か生活用の動産だけを対象にすること、地震・噴火・津波を直接または間接の原因とする火災・損壊・埋没・流失による損害を補うこと、特定の損害保険契約に附帯して結ぶことなどです。民間の保険会社が負う責任のうち、一定の額を超える部分は政府が再保険する仕組みになっています。
保険料の決まり方も、2つの保険で考え方が違います。火災保険は、建物の構造や所在地などに応じて保険会社ごとに決まります。地震保険は、損害保険料率算出機構の地震保険基準料率を、現在すべての会員保険会社が使っており、建物の構造と所在地によって区分が設けられています。具体的な保険料は、契約を考えている保険会社や代理店で見積もりを取って確かめます。火災保険が補う災害のうち風災については、台風で屋根が壊れにくい家にするための瓦の留め方の基準と、市原市の基準風速を、千葉県の新築の屋根の台風対策のページで整理しています。
火災保険の水災には市区町村ごとの水災等地があり、市原市は5区分のうち3等地
水災等地は、火災保険の水災のリスクの程度を、市区町村ごとに1等地から5等地までの5段階で表した区分です。損害保険料率算出機構が2023年6月21日に金融庁へ届け出た火災保険の参考純率にもとづくもので、同機構の検索では市原市は3等地と表示されます。1等地ほど水災の保険料が低くなる区分です。
損害保険料率算出機構の火災保険参考純率の改定の案内によると、それまで全国で一律だった水災の料率を、地域のリスクに応じて5区分に細分化しました。区分の単位は市区町村で、等地の検索結果は同機構が算出した参考純率の上での住宅の区分です。実際に契約する保険会社の扱いは異なる場合があるため、契約の前に保険会社へ確かめます。
千葉県の54市町村について、水災等地検索で1つずつ表示した結果を、編集部が等地ごとにまとめました。千葉市は区ごとに表示されるため、6区を分けて数えています。
| 水災等地 | 数 | 市町村 |
|---|---|---|
| 1等地 | 15 | 千葉市花見川区・稲毛区・若葉区・緑区・美浜区、成田市、佐倉市、柏市、八千代市、鎌ケ谷市、四街道市、八街市、白井市、富里市、酒々井町 |
| 2等地 | 28 | 千葉市中央区、銚子市、船橋市、館山市、茂原市、東金市、旭市、習志野市、勝浦市、鴨川市、君津市、富津市、印西市、南房総市、匝瑳市、いすみ市、多古町、東庄町、九十九里町、芝山町、横芝光町、睦沢町、長生村、長柄町、長南町、大多喜町、御宿町、鋸南町 |
| 3等地 | 13 | 木更津市、松戸市、市原市、流山市、我孫子市、浦安市、袖ケ浦市、山武市、大網白里市、栄町、神崎町、一宮町、白子町 |
| 4等地 | 3 | 市川市、野田市、香取市 |
| 5等地 | 0 | なし |
市原市と隣り合う市では、袖ケ浦市と木更津市が市原市と同じ3等地、千葉市は中央区が2等地、緑区が1等地です。同じ市の中でも、川に近い地区と台地の上の地区では浸水の起こりやすさが違いますが、水災等地は市区町村を1つの単位にしているため、市内のどの土地でも同じ等地になります。
損害保険料率算出機構は、等地が低い市区町村は他の市区町村と比べて水災のリスクが相対的に低いという意味で、どの等地でも水害は起きていると説明しています。1等地の市町村でも、水災の補償が不要になるわけではありません。
水災等地は、ハザードマップの浸水想定とは別の物差しで決まる
水災等地は、川の氾濫(外水氾濫)だけでなく、下水道などで排水しきれない雨水があふれる内水氾濫や、土砂災害を含めた水災のリスク全体で決まります。想定される被害の大きさも見ているため、洪水ハザードマップの浸水想定と一致するとは限りません。土地ごとの浸水の深さは、ハザードマップで別に確かめます。
損害保険料率算出機構の水災料率の細分化の説明資料は、外水氾濫のリスクには国の洪水浸水想定区域図を使い、内水氾濫や土砂災害などのリスクには国の水害統計や地形のデータを使ったと説明しています。市区町村を単位にしたのは、使うデータが持つ地域の単位や、保険の契約での扱いやすさを考えたためとしています。
このため、水災等地とハザードマップは、役割を分けて読みます。水災等地は火災保険の保険料の前提になる区分で、市区町村の中での土地の違いは表しません。候補地が浸水想定区域に入るか、入る場合にどのくらいの深さかは、市や県のハザードマップで地点ごとに確かめます。養老川・村田川・椎津川の浸水想定と市の内水浸水想定区域の読み方は、養老川の浸水想定と土地選びのページで整理しています。
等地は市区町村の区分、ハザードマップは地点の情報
水災等地は市区町村を1つの単位にした保険の区分で、同じ市原市内なら、川沿いの低地の土地も台地の上の土地も3等地です。土地ごとの浸水の深さや土砂災害の区域は、水災等地からは分かりません。保険の区分と土地の災害の情報は、別の資料として両方を確かめます。
地震保険の損害は、全損・大半損・小半損・一部損の4段階で認定される
地震保険の損害は、保険会社が「地震保険損害認定基準」にもとづいて調べ、全損・大半損・小半損・一部損の4段階で認定します。木造の建物は、軸組・基礎・屋根・外壁などの主要構造部の損害が建物の時価に占める割合、または焼失・流失した床面積の割合で判定され、津波と液状化には別の基準があります。
4段階の区分は、2017年1月1日以降に始まる地震保険の契約に適用されています。それまでの「半損」が、地震保険に関する法律施行令の改正で「大半損」と「小半損」に分けられました(財務省の地震保険制度の概要)。
日本損害保険協会の地震保険の損害の認定基準(2022年10月1日)は、損害の調べ方を建物の構造ごとに分けています。木造の在来軸組工法の建物では、軸組・基礎・屋根・外壁の4つの部位の被害の程度を調べて損害の割合を合算します。鉄骨造や鉄筋コンクリート造の建物では、まず建物全体の沈下や傾斜を調べ、そのうえで部分的な被害を加えます。
同じ資料は、この認定基準が国の定める「災害に係る住家の被害認定基準運用指針」とは異なること、地震が起きた時点の基準が使われることを明記しています。また財務省は、地震などが発生した日の翌日から数えて10日を過ぎてから生じた損害は、保険金の支払いの対象にならないと説明しています。
液状化による損害は、建物の傾きと沈み込みの大きさで判定される
地震による液状化で家が傾いたり沈んだりした損害は、木造の建物と、共同住宅を除く鉄骨造の建物(鉄骨系のプレハブの戸建住宅など)について、建物の傾斜か最大沈下量のどちらかで判定されます。両方を測って損害の程度が高いほうを採り、傾斜が1.7/100を超えるか、沈下量が30cmを超えると全損と認定されます。
| 損害の程度 | 傾斜 | 最大沈下量 |
|---|---|---|
| 全損 | 1.7/100(約1°)を超える | 30cmを超える |
| 大半損 | 1.4/100(約0.8°)を超え、1.7/100以下 | 20cmを超え、30cm以下 |
| 小半損 | 0.9/100(約0.5°)を超え、1.4/100以下 | 15cmを超え、20cm以下 |
| 一部損 | 0.4/100(約0.2°)を超え、0.9/100以下 | 10cmを超え、15cm以下 |
この基準は、地震などを原因とする液状化に限って使われます。地震によらない地盤の沈下には使われません。主要構造部に大きな損傷がある場合は、部位の被害に着目した基準でも認定し、程度の高いほうを採りますが、2つの基準の結果を足し合わせることはありません。
液状化の起こりやすさは、海を埋め立てた土地、川や海に沿った低い土地、台地の谷を埋めて造った土地など、土地の成り立ちによって大きく違います。市原市のどの地盤が液状化しやすいか、県の液状化しやすさマップの読み方と地盤改良の考え方は、市原市の液状化と地盤のページで扱っています。
市が交付する罹災証明書は、地震保険の認定とは別の基準で被害を判定する
罹災証明書は、災害対策基本法第90条の2にもとづいて、市町村長が住家の被害の程度を調べて交付する書面です。被害の程度は内閣府の「災害に係る住家の被害認定基準運用指針」にもとづき、全壊から準半壊に至らない(一部損壊)までの6つに区分され、地震保険の4段階の認定とは区分も基準も違います。
災害対策基本法の第90条の2は、市町村長は被災者から申請があったときは遅滞なく住家の被害などを調べ、罹災証明書を交付しなければならないと定めています。被害の程度の区分は、全壊・大規模半壊・中規模半壊・半壊・準半壊・準半壊に至らない(一部損壊)の6つです。市原市の罹災証明書・被災証明書の案内は、罹災証明書を、公的な支援の申請や保険会社への請求などで必要になる書面と説明しています。申請は被災した住家に住む世帯ごとで、受付は市役所第2庁舎の市税総合窓口と各支所、担当は固定資産税課です。被害の状況が分かる写真の提出が求められ、軽い被害で「準半壊に至らない(一部損壊)」の判定に同意する場合は、写真による判定で現地調査を省く方法もあります。
液状化などの地盤の被害について、内閣府の運用指針の第4編は、住家の外壁か柱の傾斜と、基礎などが地面の下へ潜り込んだ深さで判定する方法を示しています。地震保険の液状化の基準と並べると、見る項目と境目の値が違うことが分かります。
| 見比べる項目 | 地震保険の損害認定 | 罹災証明書の 住家の被害認定 |
|---|---|---|
| 行う人 | 保険会社 | 市町村(市原市は固定資産税課が受付) |
| 区分 | 全損・大半損・小半損・一部損の4段階 | 全壊から準半壊に至らない(一部損壊)までの6段階 |
| 見る項目 | 建物の傾斜か最大沈下量 | 外壁・柱(または床)の傾斜と、地盤面下への潜り込み |
| 最も重い区分 | 傾斜が1.7/100を超えると全損 | 傾斜が1/20以上で全壊 |
| 傾きの下限 | 傾斜が0.4/100を超えると一部損 | 傾斜が1/100以上で半壊 |
| 主な使い道 | 地震保険の保険金の支払い | 公的な支援の申請、保険会社への請求の添付など |
運用指針の第1次調査では、外壁か柱の傾斜が1/20以上なら全壊、1/60以上1/20未満なら大規模半壊、1/100以上1/60未満か床の傾斜が1/100以上なら半壊と判定します。潜り込みは、床上1mまで地面の下に入っていれば全壊、床まで入っていれば大規模半壊です。傾きの値だけで比べると、地震保険のほうが小さな傾きから認定の対象になりますが、2つは目的の違う制度のため、片方の結果からもう片方を推し量ることはできません。
同じ家でも、保険の認定と罹災証明書の判定は一致しない
地震保険の損害認定は保険会社が保険契約にもとづいて行い、罹災証明書の判定は市町村が内閣府の指針にもとづいて行います。区分の数も、液状化で見る項目も違います。被災したときは、保険会社への連絡と市への罹災証明書の申請を、別々の手続きとして進めます。
土地を買う前の重要事項説明では、災害の区域とハザードマップ上の位置が示される
宅地建物取引業者が扱う土地を買うときは、契約の前の重要事項説明で、造成宅地防災区域・土砂災害警戒区域・津波災害警戒区域に入っているかと、市町村の水害ハザードマップでの所在地が説明されます。水害ハザードマップの説明は2020年8月28日から義務になり、洪水・雨水出水(内水)・高潮のマップが対象です。
説明の項目は、宅地建物取引業法施行規則の第16条の4の3に定められています。宅地の売買では、第1号から第3号の2までが対象です。
| 施行規則の号 | 説明される事項 | 根拠の法律 |
|---|---|---|
| 第1号 | 造成宅地防災区域の中にあるときは、その旨 | 宅地造成及び特定盛土等規制法 |
| 第2号 | 土砂災害警戒区域の中にあるときは、その旨 | 土砂災害防止法 |
| 第3号 | 津波災害警戒区域の中にあるときは、その旨 | 津波防災地域づくりに関する法律 |
| 第3号の2 | 市町村が提供する水害ハザードマップに位置が示されているときは、その所在地 | 水防法施行規則 |
国土交通省の報道発表によると、水害ハザードマップの説明では、市町村が配布する印刷物か、市町村のホームページに載っているものを印刷した最新のマップを示し、物件のおおむねの位置を示します。同省のQ&Aは、物件が浸水想定区域の外にあっても、マップ上での位置を示す必要があり、区域の外であることをもって水害のリスクがないと誤認させないよう配慮するとしています。
重要事項説明は、宅地建物取引業者が取引の相手に行う説明で、建物の工事を頼む契約とは別の手続きです。また、説明の項目に液状化は含まれていません。土砂災害警戒区域と崖の近くの建築の決まりは市原市の土砂災害警戒区域と崖の決まりのページで説明しており、液状化は自分で県の地図を確かめる必要があります。
新築の家の耐震性能は、地震保険の割引の条件にもなる
地震保険には、免震建築物割引・耐震等級割引・耐震診断割引・建築年割引の4種類の割引があり、建物の耐震性能や建てた年によって1つだけが使えます。新築の家では、住宅性能表示制度の耐震等級(構造躯体の倒壊等防止)を取得していれば耐震等級割引の、免震建築物であれば免震建築物割引の対象になります。
財務省の地震保険制度の概要は、耐震等級割引を、住宅の品質確保の促進等に関する法律にもとづく日本住宅性能表示基準の耐震等級を持つ建物に適用するものとし、等級に応じて割引の程度が分かれると説明しています。建築年割引は、1981年6月1日以降に新築された建物が対象です。割引の程度や、どの書類で耐震等級を示すかは、保険会社や代理店の案内で確かめます。
耐震等級は、設計の段階で建築主が選ぶ性能で、等級を示す書類(住宅性能評価書など)を受け取れるかどうかも、工事を頼む前に決まります。耐震等級1・2・3の考え方と、住宅性能評価の受け方は、市原市の新築の住宅性能のページで整理しています。
保険を考えて土地と家を決めるときに確かめる順番
保険を考えて土地と家を決めるときは、候補地の市町村の水災等地を検索し、ハザードマップで地点ごとの浸水と土砂の区域を見て、液状化の地図で地盤を確かめ、重要事項説明で区域の説明を受け、耐震等級を示す書類の扱いを決め、最後に保険会社の見積もりで補償と保険料を比べる、という流れで進めます。
候補地の市町村の水災等地を検索する
損害保険料率算出機構の水災等地検索で、候補地の都道府県と市区町村を選んで等地を表示します。候補地が市境の近くにある場合は、隣の市町村の等地も見ておきます。
ハザードマップで、地点ごとの浸水と土砂の区域を見る
市のハザードマップで、洪水・内水・高潮の浸水想定区域と浸水の深さ、土砂災害警戒区域に入るかを地点ごとに確かめます。等地が同じ市内でも、土地によって結果は違います。
液状化しやすい地盤かを地図で確かめる
千葉県が公開している液状化しやすさ・危険度マップで候補地の危険度を見て、埋立地や低地、谷を埋めた造成地にあたる場合は、地盤調査の結果と対策の要否を住宅の設計の段階で確かめます。
重要事項説明で、区域とハザードマップ上の位置の説明を受ける
土地の売買の契約の前に、災害の区域とハザードマップ上の位置の説明を受け、自分で確かめた内容と食い違いがないかを照らし合わせます。分からない点は契約の前に尋ねます。
耐震等級を示す書類の扱いを決め、保険の見積もりを取る
住宅性能評価を受けるか、耐震等級を示す書類をどう受け取るかを工事を頼む前に決めておき、引き渡しの前に保険会社や代理店で補償の内容と保険料の見積もりを取ります。土地選びで見ておくほかの項目は、市原市で新築を建てる前に知っておきたいことのページにまとめています。
よくある質問
Q新築の家の火災保険と地震保険は、何が違いますか?
火災保険は火災のほか風災・水災などの自然災害による損害を補う保険で、地震保険は地震・噴火・津波を原因とする火災・損壊・埋没・流失による損害を補う保険です。地震による火災は火災保険では補われず、地震保険は火災保険に付ける形でしか契約できません。
Q市原市の水災等地は、何等地ですか?
市原市の水災等地は、損害保険料率算出機構の水災等地検索で5区分のうち3等地と表示されます(2023年6月21日の届出にもとづく参考純率の区分)。実際の扱いは保険会社によって異なる場合があり、千葉県内では袖ケ浦市・木更津市なども3等地です。
Q地震による液状化で家が傾いたときは、地震保険の対象になりますか?
地震による液状化の損害は地震保険の対象で、木造の建物などは傾斜か最大沈下量の大きいほうで判定されます。傾斜が1.7/100を超えるか、沈下量が30cmを超えると全損、傾斜が0.4/100を超えるか、沈下量が10cmを超えると一部損と認定されます。
Q罹災証明書の判定と地震保険の認定は、同じですか?
罹災証明書の判定と地震保険の認定は別のもので、罹災証明書は市町村が内閣府の指針にもとづいて6つの区分で判定し、地震保険は保険会社が認定基準にもとづいて4段階で認定します。液状化で見る項目と境目の値も違うため、手続きは別々に進めます。
Q土地を買うとき、水害のリスクは説明してもらえますか?
宅地建物取引業者が扱う土地の売買では、2020年8月28日から、重要事項説明で市町村の水害ハザードマップ上の所在地を示すことが義務になっています。洪水・雨水出水・高潮のマップが対象で、浸水想定区域の外にある土地でも位置が示されます。
まとめ
新築の家の保険は、火災・風災・水災などを補う火災保険と、地震・噴火・津波による損害を補う地震保険の組み合わせで考えます。火災保険の水災には市区町村ごとの水災等地があり、市原市は5区分のうち3等地です。千葉県の54市町村は1等地から4等地に分かれ、5等地の市町村はありません。
地震保険の損害は全損・大半損・小半損・一部損の4段階で認定され、液状化は建物の傾斜か沈下量で判定されます。市が交付する罹災証明書は内閣府の指針による6つの区分で、保険の認定とは基準が違います。土地の売買の重要事項説明では、災害の区域と水害ハザードマップ上の所在地が説明されますが、液状化は含まれません。
水災等地は市区町村で、液状化の起こりやすさは土地の成り立ちで決まり、どちらも土地を選んだ時点でほぼ決まります。候補地の等地とハザードマップ、液状化の地図を土地の契約の前に見ておき、耐震等級を示す書類の扱いまで決めてから保険の見積もりを取ると、補償の選び方を落ち着いて考えられます。
出典
- 地震保険制度の概要/財務省
- 地震保険に関する法律/e-Gov法令検索
- 地震保険基準料率/損害保険料率算出機構
- 水災等地検索/損害保険料率算出機構
- 火災保険参考純率 改定のご案内(2023年6月28日)/損害保険料率算出機構
- 住宅向け火災保険参考純率の水災料率を細分化します(2023年6月、PDF)/損害保険料率算出機構
- 地震保険 損害の認定基準について(2022年10月1日、PDF)/日本損害保険協会
- 災害に係る住家の被害認定/内閣府 防災情報のページ
- 災害に係る住家の被害認定基準運用指針 第4編 液状化等の地盤被害による被害(PDF)/内閣府
- 災害対策基本法/e-Gov法令検索
- 「罹災証明書」「被災証明書」をとりたい/市原市
- 宅地建物取引業法施行規則/e-Gov法令検索
- 不動産取引時において、水害ハザードマップにおける対象物件の所在地の説明を義務化(2020年7月17日)/国土交通省
- 宅地建物取引業法施行規則の一部改正(水害リスク情報の重要事項説明への追加)に関するQ&A(PDF)/国土交通省
情報確認日:2026年10月5日 水災等地は、損害保険料率算出機構が2023年6月21日に金融庁へ届け出た火災保険の参考純率にもとづく区分で、実際に契約する保険会社の扱いとは異なる場合があります。千葉県内の等地ごとの市町村の数は、同機構の水災等地検索で54市町村(千葉市は区ごと)を表示した結果を編集部が集計しました。地震保険の認定基準は2022年10月1日の版、罹災証明書の判定は内閣府の運用指針(2026年6月の版)によります。保険料・保険金額・割引の程度は、各保険会社・代理店の案内でお確かめください。
編集部注
千葉の新築ノート 編集部
保険の話は家が建ってからでよいと考えがちですが、水災等地は市区町村で決まり、液状化の起こりやすさは土地の成り立ちで決まります。どちらも、土地を決めた時点でほぼ動かせない条件です。
また、地震のあとに保険会社が行う損害の認定と、市が罹災証明書のために行う被害の認定は、同じ家を見ても基準が違います。2つの仕組みを分けて知っておくと、被災したときの手続きで迷いにくくなります。